Erhöhung Behinderten -/ Pflegepauschbetrag

Ab dem Veranlagungszeitraum 2021 können Steuerpflichtige ab einem Grad der Behinderung von mindestens 20% die Gewährung eines Behinderten-Pauschbetrags in Ihrer Steuererklärung beantragen. Viele Aufwendungen, die mit einer Behinderung zusammenhängen, lassen sich nur schwer oder gar nicht belegen. Deswegen werden diese Kosten grundsätzlich mithilfe des Behinderten-Pauschbetrages steuermindernd berücksichtigt.


bis VZ 2020                                                               ab VZ 2021

Grad der Behinderung           Pauschbetrag             Grad der Behinderung         Pauschbetrag

in %                                                                            in %


.                                                                                        20                                         384 Euro

25 und 30                                  310 Euro                    30                                          620 Euro

35 und 40                                  430 Euro                    40                                          860 Euro

45 und 50                                  570 Euro                    50                                       1.140 Euro

55 und 60                                  720 Euro                    60                                       1.440 Euro

65 und 70                                  890 Euro                    70                                       1.780 Euro

75 und 80                               1.060 Euro                    80                                       2.120 Euro

85 und 90                               1.230 Euro                    90                                       2.460 Euro

95 und 100                             1.420 Euro                  100                                       2.840 Euro


Der Behinderten-Pauschbetrag für blinde sowie hilflos geltende Menschen wird von 3.700 Euro auf 7.400 Euro angehoben.

Der Pflege-Pauschbetrag (bei Pflegegrad 4 und 5) wird von 924 Euro auf 1.800 Euro pro Kalenderjahr angehoben. Dieser dient der Abgeltung der Aufwendungen des Pflegenden (persönliche Pflege). Des Weiteren werden zukünftig bei einem Pflegegrad 3 ein Pflege-Pauschbetrag von 1.100 Euro und bei einem Pflegegrad 2 ein Pflege-Pauschbetrag von 600 Euro gewährt.
Beiträge, Rechengrößen und Termine 2021

Mindestlöhne

ab 01.01.2021 :                                                                                                9,50 €

ab 01.07.2021:                                                                                                9,60 €

Gerüstbau ab 01.08.2020 – 30.09.2021:                  Bundeseinheitlich =    12,20 €


Beitragssätze der Sozialversicherung

Krankenversicherung

allgemeiner Satz                                                                                           14,60 %

ermäßigter Satz                                                                                            14,00 %

durchschnittlicher Zusatzbeitrag                                                                     1,30 %

Rentenversicherung                                                                                     18,60 %

Arbeitslosenversicherung                                                                               2,40 %

Pflegeversicherung

allgemeiner Satz                                                                                             3,05 %

Beitragssatz für Kinderlose                                                                             3,30 %

Insolvenzgeldumlage                                                                                      0,12 %

Künstlersozialabgabe                                                                                      4,20 %


Beitragsbemessungsgrenzen

Kranken- und Pflegeversicherung

Monatlich                                                                                                        4.837,50 €

Jährlich                                                                                                         58.050,00 €

Renten- und Arbeitslosenversicherung


alte Bundesländer               neue Bundesländer

Monatlich                                                         7.100,00 €                              6.700,00 €

Jährlich                                                          85.200,00 €                            80.400,00 €


Jahresentgeltgrenze                                                                                     64.350,00 €

(Allgemein)

Einkommensgrenzen

Familienversicherung

Minijobber                                                                                                      monatlich 450,00 €

Geringverdienergrenze für Auszubildende                                                   monatlich 325,00 €


Zahlungseingang der Sozialversicherungsbeiträge in 2021

(Drittletzter Bankarbeitstag des Monats)

Januar                        27.01.2021

Februar                       24.02.2021

März                           29.03.2021

April                            28.04.2021

Mai                              27.05.2021

Juni                             28.06.2021

Juli                              28.07.2021

August                        27.08.2021

September                  28.09.2021

Oktober                       27.10.2021

November                   26.11.2021

Dezember                   28.12.2021

Jahresabschluss für Kapitalgesellschaften

Die gesetzlichen Vertreter haben jährlich einen Jahresabschluss aufzustellen.

Für Kapitalgesellschaften ist dieser dreiteilig, d.h. er besteht aus Bilanz, Gewinn- und Verlustrechnung und einem Anhang. Die Frist für die Jahresabschlusserstellung beträgt grundsätzlich drei Monate. Kleine Kapitalgesellschaften haben dafür etwas mehr Zeit. Ihnen werden sechs Monate eingeräumt. Voraussetzung ist hierfür ein ordentlicher Geschäftsgang, was bedeutet, dass sich die Gesellschaft nicht in wirtschaftlichen Schwierigkeiten befindet.

Die Nichteinhaltung der Aufstellungsfristen wird zumindest nach dem Handelsgesetzbuch nicht sanktioniert. Zivilrechtliche Rechtsfolgen für die gesetzlichen Vertreter kommen nur in

Betracht, wenn eine schuldhafte Pflichtverletzung nachgewiesen wird.

Das Strafgesetzbuch hingegen sanktioniert die Verletzung der Aufstellungsfrist als Insolvenzstraftat in der Form der Buchführungspflichtverletzung bei Einstellung der Zahlung, bei Eröffnung des Insolvenzverfahrens oder Abweisung mangels Masse.

Neben der Aufstellung eines Jahresabschlusses und ggf. dessen Prüfung ist der Jahresabschluss durch die Gesellschafter festzustellen. Zudem ist über die Ergebnisverwendung zu beschließen. Die Frist hierfür beträgt nach § 42a GmbHG 8 Monate, bei kleinen Gesellschaften 11 Monate.

Weiterhin besteht die Pflicht zur Offenlegung. Hier räumt § 325 HGB eine Frist von einem Jahr ab dem Abschlussstichtag ein. Verstöße gegen diese Offenlegungspflicht werden mit Ordnungsgeld sanktioniert und zwar nach § 335 HGB.

Praktisch kommt vom Bundesamt für Justiz (BfJ) eine Mahnung (Androhungsverfügung) mit einer 6- Wochen- Frist, nach deren Nichteinhaltung das Ordnungsgeld festgesetzt wird.

Für Corona- Zeiten gilt, dass im Falle einer unverschuldeten Verhinderung dieser gesetzlichen Verpflichtung beim Bundesamt für Justiz ein Wiedereinsetzungsantrag gestellt werden kann.

In dem Zusammenhang sei noch auf die Verlustanzeigepflicht, die in der Praxis wenig Bekanntheit erlangt hat, hingewiesen. Nach § 49 Abs. 3 GmbHG ist unverzüglich eine Gesellschafterversammlung durch die Geschäftsführung einzuberufen, wenn die Hälfte des Stammkapitals verloren ist.

Das unverzüglich bedeutet, dass der Verlust nicht erst durch einen Jahresabschluss oder Zwischenabschluss dokumentiert worden ist, sondern sobald der Fall eingetreten ist, auch unterjährig. Diese Pflichtverletzung kann Schadenersatzansprüche gegen die gesetzlichen Vertreter nach sich ziehen bzw. ist auch strafbewährt.

Im Kern lässt sich festhalten, dass obige Vorschriften bei einem schlechten Geschäftsgang an Bedeutung gewinnen. Dies gilt nicht nur in Corona- Zeiten.

Kontraproduktiv?

Ein Mandant hat ein Fahrzeug im Betriebsvermögen und rechnet den Eigenverbrauch

anhand der Fahrtenbuchmethode ab. Die Abschreibungen des Fahrzeuges gehen dabei in den Kostensatz ein. Der Mandant verkauft dann das Fahrzeug mit einem Buchgewinn.

Diesen zogen wir von den Kraftfahrzeugkosten des betreffenden Jahres ab, wodurch sich rechnerisch ein negativer Kostensaldo ergab, in dessen Folge kein Eigenverbrauch entstand.

Das Finanzamt folgte dieser Berechnung nicht. Der Einspruch dazu wurde als unbegründet zurückgewiesen.

Parallel dazu hatte der BFH mit Urteil vom 16.06.2020, Az. VIII R 9/18 in einem anderen Fall eine Entscheidung getroffen. Hier hatte der Steuerpflichtige versucht, nur den anteiligen Veräußerungsgewinn als Betriebseinnahme zu erfassen, was wirtschaftlich betrachtet dem Ausgangsfall entspricht.

Der BFH urteilte, dass zwischen der laufenden Nutzungsentnahme und der Aufdeckung von stillen Reserven infolge Veräußerung oder Entnahme kein Zusammenhang besteht.

Das bedeutet, dass die Höhe des jährlichen Eigenverbrauches nur durch Verlängerung der Nutzungsdauern und damit Reduzierung der Abschreibung, also einer Kostenminderung

beeinflusst werden kann.

Dem gegenüber stehen aber nachteilige Folgen wegen der Reduktion der jährlichen

Abschreibungen im Übrigen.

Der Fall geht aber noch weiter.

Die Frage der Zuordnung zum (gewillkürten) Betriebsvermögen betrifft auch andere Wirtschaftsgüter. So zum Beispiel betriebliche Räume/Grundstücksteile.

Die Brisanz bei derartigen Wirtschaftsgütern liegt darin, dass – unter dem Stichwort

Arbeitszimmer – nicht abzugsfähige oder nur begrenzt abzugsfähige Betriebsausgaben

vorliegen können. Auch hierzu hat der BFH unter VIII R 15/17 entschieden, dass die

(teilweise) Nichtabziehbarkeit die Versteuerung der stillen Reserven nicht tangiert.

In der Praxis muss also die Zuordnung zum Betriebsvermögen genau überlegt werden.

Neben ertragssteuerlichen Aspekten sind auch umsatzsteuerrechtliche Gegebenheiten zu berücksichtigen.

Behandlung einer Mietkaution bei Vermietung und Verpachtung

Im Rahmen der Vermietung und Verpachtung sieht die Finanzverwaltung bei der Zahlung einer Mietkaution bzw. Rückzahlung, Einnahmen bzw. Ausgaben.

Hierzu hat das FG Münster ein folgerichtiges und längst überfälliges Urteil gesprochen. Danach sind Kautionen erst zu vereinnahmen, wenn sie am Ende eines Mietverhältnisses verrechnet werden.

Bis dahin ist die Kaution ein Fremdgeld, dass lediglich eine Sicherheit darstellt.

Gegen das Urteil ist Revision eingelegt. Es bleibt die Hoffnung, dass sich Vernunft durchsetzt.

Urlaub

Das Bundesurlaubsgesetz dient der Regelung des Erholungsurlaubs in Deutschland. Es wurde am 8. Januar 1963 verkündet und ergänzt als Mindestregelung die vielfältigen Einzelabsprachen zwischen Arbeitgeber*in und Arbeitnehmer*in.

Das Bundesurlaubsgesetz (BUrlG) besagt in § 1, dass jede/r Arbeitnehmer*in pro Kalenderjahr einen Anspruch auf bezahlten Urlaub hat. Das Gesetz gilt auch bei Arbeits­verhältnissen in Teilzeit.

Arbeitnehmer*in im Sinne des § 2 Bundesurlaubsgesetz sind Arbeiter*innen und Angestellte sowie die zu ihrer Berufsausbildung Beschäftigten.

Laut § 3 Bundesurlaubsgesetz gibt es einen Mindesturlaubsanspruch von 24 Werktagen. Als Werktage zählen alle Kalendertage von Montag bis Samstag. Was bedeutet, dass Arbeitnehmer*innen die 5 Tage pro Woche arbeiten, einen gesetzlicher Urlaubsanspruch von 20 Tagen zusteht. Bei Teilzeit- und geringfügig Beschäftigten ist nicht ausschlaggebend wie viele Stunden der Mitarbeiter*in beschäftigt ist, sondern wie viele Tagen pro Woche.

Der § 4 besagt, dass der volle Urlaubsanspruch erstmalig nach sechsmonatigem Bestehen des Arbeitsverhältnisses erworben wird.

Das SGB IX regelt zusätzlich Mehrurlaubsansprüche von Schwerbehinderten im § 125.

Schwerbehinderte Menschen haben Anspruch auf zusätzlichen bezahlten Urlaub von fünf Arbeitstagen im Jahr, arbeitet der Schwerbehinderte mehr oder weniger als fünf Arbeitstage in der Kalenderwoche, so erhöht oder vermindert sich der Zusatzurlaub entsprechend.

Berechnungsbeispiele für Minijobber und Teilzeitkräfte

Ein Arbeitnehmer arbeitet nur an 3 bzw. 2 Tagen in der Woche, so errechnet sich sein gesetzlicher Urlaub:

24 Urlaubstage : 6 Tage/Woche x 3 Tage/Woche = 12 Urlaubstage

24 Urlaubstage : 6 Tage/Woche x 2 Tage/Woche = 8 Urlaubstage

Stehen Vollzeitarbeitnehmern laut Betriebsvereinbarung oder Tarifvertrag mehr Urlaubstage zu, so gilt der erhöhte Urlaubsanspruch auch für Teilzeitkräfte und Minijobber.

Bei 26 Urlaubstagen bei einer 5-Tage-Woche ergeben sich aus dem obigen Beispiel folgende Berechnungen:

26 Urlaubstage : 5 Tage/Woche x 3 Tage/Woche = 15,6 = 16 Urlaubstage

26 Urlaubstage : 5 Tage/Woche x 2 Tage/Woche = 10,4 = 10 Urlaubstage

Berechnung für Eintritt im laufenden Jahr z.B. ab 1. April

April bis Dezember = 9 Monate

Bei 3 Arbeitstagen: 16 Urlaubstag : 12 Monate x 9 Monate = 11,99 = 12 Urlaubstage

Bei 2 Arbeitstagen: 10 Urlaubstag : 12 Monate x 9 Monate = 7,49 = 7 Urlaubstage

Sonderurlaub

Nach § 616 BGB (Bürgerliches Gesetzbuch) ist ein Arbeitgeber dazu verpflichtet, dem Arbeitnehmer bezahlten Sonderurlaub zu gewähren, wenn er „für eine verhältnismäßig nicht erhebliche Zeit durch einen in seiner Person liegenden Grund ohne sein Verschulden an der Dienstleistung verhindert wird“.

Allerdings enthält das BGB mit wenigen Ausnahmen keine genauen Regelungen dazu, wann und wie lange einem Beschäftigten Sonderurlaub – und vor allem auch bezahlter Sonderurlaub – zusteht. Anspruch besteht deshalb meist nur in den Fällen, die bei Arbeitnehmern im geltenden Tarifvertrag, im Arbeitsvertrag oder in Betriebsvereinbarungen und bei Beamten in der Sonderurlaubsverordnung des Bundes (SUrlV) oder in den jeweiligen Länderbestimmungen festgehalten sind.

Allgemein anerkannte Gründe für bezahlten Sonderurlaub

Zu den allgemein anerkannten Gründen, bei denen der Arbeitgeber in der Regel für die angegebene Zeit bezahlten Sonderurlaub gewährt bzw. gewähren muss, zählen zum Beispiel

  • Geburt eines Kindes der Ehe- oder Lebenspartnerin
  • eigene Hochzeit
  • Tod eines nahen Angehörigen wie Ehe- oder Lebenspartner, Kindern und Eltern
  • betrieblicher oder dienstlicher Umzug

Kann ein Arbeitgeber den Anspruch auf Sonderurlaub vertraglich ausschließen?

Ja, grundsätzlich geht das. Bei Paragraph 616 BGB handelt es sich um ein dispositives Recht, das heißt, die Regelung kann durch Betriebsvereinbarung, Arbeits- oder Tarifvertrag sowohl zu Gunsten als auch zu Ungunsten des Arbeitnehmers aufgehoben, beschränkt oder erweitert werden.

Enthalten allerdings Tarifverträge oder Betriebsvereinbarungen, Regelungen zum Sonderurlaub, gelten diese für alle Arbeitnehmer*innen ohne Ausnahme. In diesem Fall kann ein Arbeitsvertrag den Arbeitnehmer*in nicht schlechter stellen.

Muss der Arbeitnehmer seinen Anspruch auf Sonderurlaub nachweisen?

Der Arbeitnehmer muss seinen Chef rechtzeitig informieren, damit sich der Arbeitgeber auf die Dauer der Verhinderung einstellen kann.

Der Arbeitgeber kann einen Nachweis vom Mitarbeiter fordern, insbesondere dann, wenn der Arbeitgeber einen begründeten Anlass zum Verlangen eines Nachweises hat. Unaufgefordert vorlegen muss der Arbeitnehmer eine solche Bescheinigung aber nicht.

Hat der Arbeitnehmer auch dann Anspruch auf Sonderurlaub, wenn das Ereignis auf einen arbeitsfreien Tag oder in den Erholungsurlaub fällt?

Die Partnerin bekommt beispielsweise ihr Kind an Pfingstmontag oder die Hochzeit findet an einem Samstag statt. ­­­­=> Glück für den Arbeitgeber und Pech für den Arbeitnehmer; Sonderurlaub kann man nicht ansammeln.

Ein Mitarbeiter hat beispielsweise drei Wochen Urlaub und in dieser Zeit wird sein Kind geboren. Auch in diesem Fall hat er keinen Anspruch auf Sonderurlaub, da während der Dauer des Erholungsurlaubs keine Verpflichtung zur Arbeitsleistung besteht. Auch hier kann der Arbeitnehmer*in nicht freigestellt werden.

Welche Auswirkungen hat Sonderurlaub auf den Urlaubsanspruch eines Arbeitnehmers?

Sonderurlaub wird zusätzlich zum Urlaubsanspruch gewährt und wird nicht auf diesen angerechnet. Sonderurlaub wird gewährt, um einen Termin wahrzunehmen oder einer Veranstaltung beizuwohnen, Urlaub hingegen dient der Erholung des Arbeitnehmers.


Corona-Überbrückungshilfe Phase 2

Aufgrund der aktuellen Situation hat die Regierung die Corona-Überbrückungshilfe auf eine 2. Phase ausgeweitet. Dabei ist zu beachten, dass beide Phasen strikt voneinander getrennt zu betrachten sind. Phase 1 bezog sich auf die Fördermonate Juni bis August 2020. Die Antragsfrist endete am 09.10.2020.

Anträge für Phase 2 können voraussichtlich ab 15.10.2020 gestellt werden. Sie beziehen sich auf die Fördermonate September bis Dezember 2020. Wie bereits bei Phase 1 erfolgt die Antragstellung über einen Steuerberater, Wirtschaftsprüfer oder vereidigten Buchprüfer. Ob der Antrag über einen Rechtsanwalt wie in Phase 1 wieder möglich ist, ist noch offen.

Die Antragsvoraussetzungen haben sich geändert. Es ist nicht mehr nur auf den Umsatzeinbruch April und Mai im Verhältnis zu 2019 zu schauen, sondern auf den Zeitraum April bis August 2020 gegenüber dem Vorjahr. Entweder muss im gesamten Zeitraum ein durchschnittlicher Umsatzeinbruch von mind. 30% zu verzeichnen sein oder es muss in zwei zusammenhängenden Monaten ein Einbruch von mind. 50% in beiden Monaten erreicht werden. Ob auch Unternehmen die erst nach dem 01.10.2019 gegründet wurden für die 2. Phase antragsberechtigt sind, ist noch unklar.

Wer Unternehmer im Sinne der Antragsvoraussetzungen ist, muss individuell geprüft werden. Ebenso muss geprüft werden, ob bei verschiedenen Tätigkeiten (z.B. zwei Einzelunternehmen oder Betriebsaufspaltungen) ein oder doch mehrere Anträge gestellt werden können.

Förderfähig sind erneut nur laufende, im Förderzeitraum anfallende, vertraglich begründete oder behördlich festgesetzte und nicht einseitig veränderbare, betriebliche Fixkosten. Mit Ausnahme von Aufwendungen für Hygienemaßnahmen, müssen die vertraglichen Grundlagen vor dem 01.03.2020 begründet worden sein.

Die Personalkosten (ohne Kurzarbeitergeld) werden in Phase 2 pauschal mit 20% (statt bisher 10%) der Fixkosten angesetzt.

Auch die Förderhöhe wurde angepasst. Sie beträgt:
90% der Fixkosten bei Umsatzeinbruch >70%
60% der Fixkosten bei Umsatzeinbruch 50% bis 70%
40% der Fixkosten bei Umsatzeinbruch 30% bis 50%.

Entscheidend ist der Umsatzeinbruch im jeweiligen Fördermonat von September bis Dezember.

Im Antrag werden die Umsätze und die Fixkosten geschätzt. Eine Schlussabrechnung erfolgt nach Vorliegen der endgültigen Zahlen. In Phase 2 kann die Schlussrechnung sowohl eine Rückzahlung als auch eine nachträgliche Auszahlung begründen.

Aufgrund der umfänglichen Prüfung der Voraussetzungen und der Aufstellung der Kosten, ist für den Antrag auf die Überbrückungshilfe Phase 2 eine Honorarvereinbarung mit dem Steuerberater notwendig. Die Kosten können in dem Antrag als Kosten berücksichtigt werden und würden somit bei Bewilligung teilweise ersetzt.

Wenn Sie einen Antrag auf die Corona-Überbrückungshilfe Phase 2 stellen möchten, kommen Sie bitte auf uns zu. Eine Frist für die Antragstellung ist noch nicht bekannt.

Entfernungspauschale bei Hin- und Rückweg an unterschiedlichen Arbeitstagen

Aufwendungen für Fahrten zwischen Wohnung und erster Tätigkeitsstätte sind als Werbungskosten abzugsfähig. Dabei kommt die Entfernungspauschale für jeden Arbeitstag, an dem der Arbeitnehmer die erste Tätigkeitsstätte aufgesucht hat, in Höhe von € 0,30 je vollem Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte zum Ansatz (§ 9 Abs. 1 Nr. 4 Satz 1, Satz 2 EStG).

Der Bundesfinanzhof hat in einem neuerlichen Urteil klargestellt, dass die Entfernungspauschale in voller Höhe nur dann zum Abzug gebracht werden kann, wenn der Steuerpflichtige am gleichen Tag Hin- und Rückweg zurücklegt.

Erfolgt die Rückkehr erst am nächsten Tag, kann die Entfernungspauschale für jeden Arbeitstag nur zur Hälfte geltend gemacht werden.

Die Entfernungspauschale kann nur für tatsächlich durchgeführte Fahrten angesetzt werden.


Beispiel:

A ist an 210 Tagen beruflich tätig. An 190 Tagen erfolgt jeweils eine Hin- und eine Rückfahrt zwischen Wohnung und erster Tätigkeitsstätte mit einer einfachen Entfernung von 20 Kilometern.

An 10 Tagen erfolgt nur eine Hinfahrt und die Auswärtstätigkeit endet erst am darauffolgenden Tag am Betriebssitz. Von da aus tritt A dann die Rückfahrt zu seiner Wohnung an.

Die Entfernungspauschale berechnet sich wie folgt:

190 Tage x € 0,30 x 20 km + 20 Tage x € 0,15 x 20 km = € 1.200,00

Es sind also insgesamt € 1.200,00 als Werbungskosten abzugsfähig.


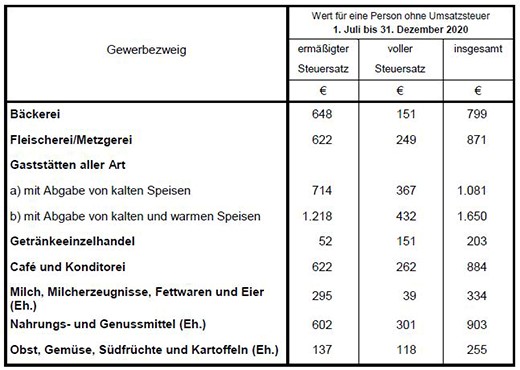
Pauschbeträge für Sachentnahmen vom 01.07. bis 31.12.2020

Die Pauschbeträge für erbrachte Restaurant- und Verpflegungsdienstleistungen wurden für den Zeitraum vom 01.Juli 2020 bis 31.Dezember 2020 angepasst. Für die Sachentnahmen ist mit Ausnahme der Abgabe von Getränken der ermäßigte Steuersatz der Umsatzsteuer anzuwenden.

Werden Betriebe jedoch nachweislich auf Grund einer landesrechtlichen Verordnung, einer kommunalen Allgemeinverfügung oder behördlichen Anweisung vollständig wegen der Corona- Pandemie geschlossen, kann der Pauschbetrag zeitanteilig angesetzt werden.

Der Pauschbetrag für das 2. Halbjahr stellt einen Halbjahreswert für eine Person dar. Bei Mischbetrieben (Bäckerei/Fleischerei oder Bäcker mit Lebensmittelangebot usw.) ist nur jeweils der höhere Pauschbetrag der entsprechenden Gewerbeklasse anzusetzen.


16.09.2020

Neuerungen beim Investitionsabzugsbetrag ab 2020

Durch das Jahressteuergesetz 2020 wird es zu Änderungen im Rahmen der Anwendungs-regelungen des § 7g EStG hinsichtlich des sog. Investitionsabzugsbetrages kommen.

Folgende Neuerungen sind vorgesehen:

  1. Erhöhung des maximalen Abzugsbetrages von 40% auf 50% der geplanten Anschaffungskosten eines Wirtschaftsgutes.
  2. Als Voraussetzung wird in Zukunft unabhängig von der Gewinnermittlungsart nur noch der Gewinn des Wirtschaftsjahres, in dem die Berücksichtigung des Abzugsbetrages stattfinden soll, betrachtet. Dieser darf € 150.000,00 nicht überschreiten.
  3. In Zukunft können auch vermietete Wirtschaftsgüter begünstigt sein. Die Voraussetzung der ausschließlichen Nutzung im Betrieb ist entfallen.

Die genannten Regelungen sind derzeit in dem am 03.09.2020 veröffentlichten Regierungsentwurf des Jahressteuergesetzes 2020 enthalten und bedürfen jetzt noch der Zustimmung des Bundestages und des Bundesrates.

Es ist aber davon auszugehen, dass die Änderungen in das Gesetz einfließen.

Unabhängig davon möchten wir an dieser Stelle noch darauf hinweisen, dass es für die im Jahr 2017 gebildeten Investitionsabzugsbeträge eine einmalige Verlängerung der dreijährigen Investitionsfrist gibt.

Sofern geplante Investitionen nicht bis zum 31.12.2020 durchgeführt werden konnten, besteht daher die Möglichkeit, diese bis zum 31.12.2021 nachzuholen.

Diese Regelung gilt jedoch ausschließlich für im Jahr 2017 gebildete Investitionsabzugsbeträge.